

Von Heinz Schneider (Interview) und Dennis Schneider (Foto)
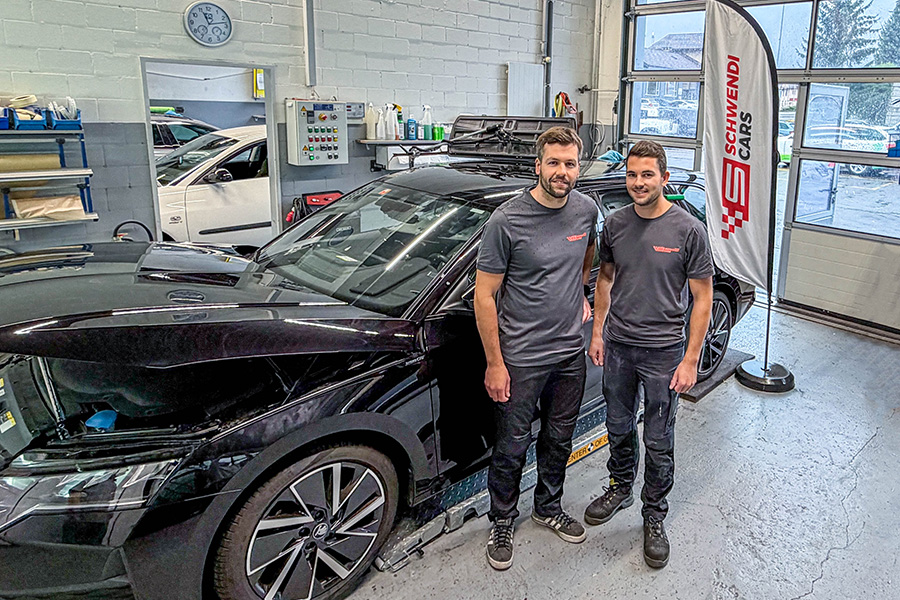
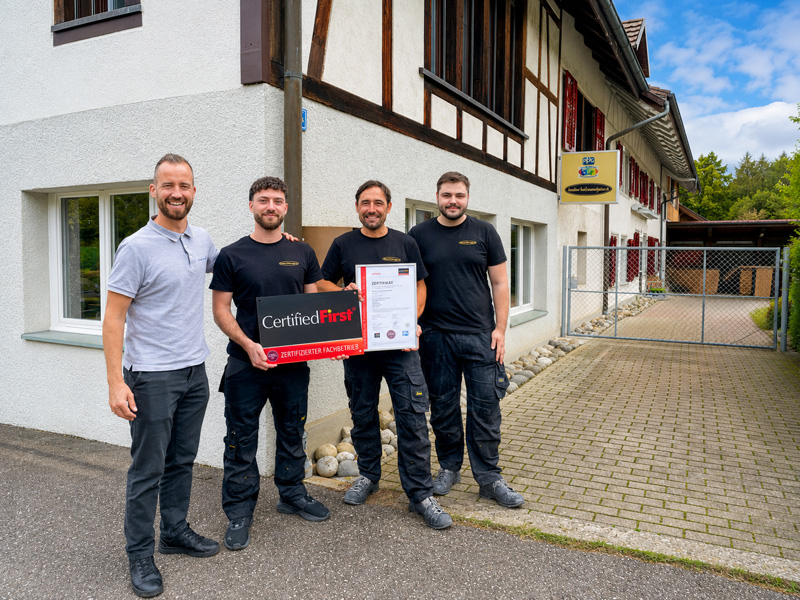
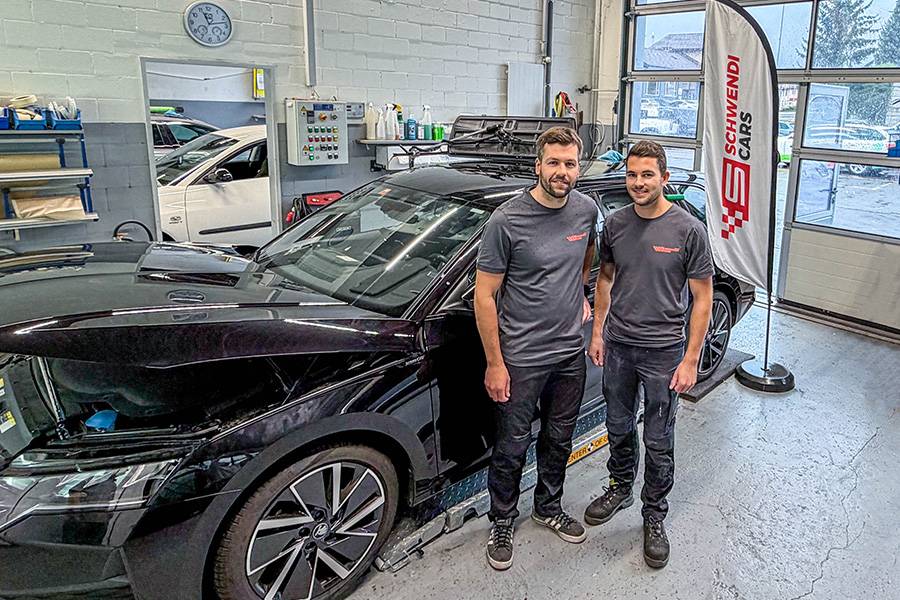
Drei Brüder, ein Traum: Schon als Kinder waren sich die Garagistensöhne Stefan, Marcel und Daniel Schwendimann ziemlich sicher, eines Tages gemeinsam einen eigenen Betrieb zu führen. 2022 wurde aus der Idee Realität: An der Sirnacherstrasse 5 in Aadorf (TG) fanden sie den passenden Standort für ihre Schwendi Cars GmbH.
Heute verkaufen die drei Brüder Neu- und Occasionsfahrzeuge, reparieren Autos aller Marken und betreiben eine eigene Carrosserie- und Lackierabteilung. Auch nach Hagel-, Korrosions- oder Parkschäden sowie bei Glas- und Kunststoffreparaturen sind ihre Fachleute gefragt.
Fast von Beginn weg gehört Schwendi Cars zudem dem Netzwerk «Certified First Switzerland» an. Aus- und Weiterbildung waren wichtige Gründe für den Beitritt. Mindestens ebenso bedeutend ist für die drei Thurgauer jedoch ein Thema, das die Carrosseriebranche zunehmend beschäftigt: die Schadensteuerung.
Daniel Schwendimann, Carrosseriespengler EFZ und eidgenössisch diplomierter Kundendienstberater, setzt sich intensiv damit auseinander. Wir haben mit ihm darüber gesprochen, was Schadensteuerung für einen unabhängigen Betrieb bedeutet, wo ihre Chancen liegen – und wo sie beginnt, unternehmerischen Spielraum einzuschränken.
Herr Schwendimann, die Schadensteuerung ist heute fester Bestandteil im Garagen- und Carrosseriegewerbe. Wieviele Automobilisten haben heute bei der Versicherung eine Partnerpolice beziehungsweise eine Werkstattbindung?
Daniel Schwendimann: Das ist wirklich sehr schwer zu beziffern. Ob jemand eine Werkstattbindung hat, erfahren wir erst dann, wenn ein beschädigtes Fahrzeug bei uns vor Ort ist. Oder eben auch nicht, weil der Kunde bereits in eine andere Werkstatt umgeleitet worden ist.
Zum Anfang vielleicht noch eine Verständnisfrage: Was verstehen Sie persönlich konkret unter Schadensteuerung, und ab welchem Punkt des Schadenprozesses beginnt sie?
Daniel Schwendimann: Wir sehen darin die gezielte Koordination eines Schadenfalls – von der Meldung bis zur Abwicklung der Reparatur. Sie beginnt mit der ersten Kontaktaufnahme und der Entscheidung, wie und wo die Reparatur durchgeführt wird.
Ich erinnere mich gut an den Zeitpunkt, als die Schadensteuerung zaghaft diskutiert, dann aber konsequent von den Versicherungen vorangetrieben worden ist. Wo stehen wir heute?
Daniel Schwendimann: Die Art der Partnerverträge wird sich noch stark verändern und ausbreiten. Sie sehen das im Bereich Glasbruch, oder mit der Einführung von Selbstbehaltsbussen, mit denen Kunden gezielt in bestimmte Betriebe gelenkt werden.
Was ist eine Selbstbehaltsbusse?
Daniel Schwendimann: Ich nehme als Beispiel einen Parkschaden. Der Selbstbehalt betrug in diesem Fall 200 Franken. Weil die Reparatur in einem Nicht-Partnerbetrieb ausgeführt worden wäre, hätte es für den Versicherungsnehmer beziehungsweise den Autobesitzer 500 Franken obendrauf gegeben.
Handelt es sich hier um einen konkreten Fall aus Ihrem Betriebsalltag?
Daniel Schwendimann: Das ist korrekt. Der Kunde hatte grosses Vertrauen in uns, deshalb wollte er die Reparatur bei uns machen lassen. Die zusätzlichen 500 Franken waren ihm dann aber zu hoch. Er hat sich für einen Partnerbetrieb der Versicherung entschieden. Später hat er dann aber, wie ich weiss, seine Police angepasst.
Aber Hand aufs Herz: Ein Versicherungsnehmer sollte doch im Voraus wissen, wie seine Police formuliert ist.
Daniel Schwendimann: Da mögen Sie Recht haben. Aber wir müssen im Geschäft mit den Gegebenheiten leben. Und die sagen klar, dass vor allem jüngere Automobilisten ihre Police online abschliessen. Das spart Zeit, und funktioniert unkompliziert. In diesen Online-Policen, bei denen viele Kunden mit einer möglichst tiefen Prämie spekulieren, ist die Option der Werkstattbindung vorgewählt – eben, um die Versicherungsprämie tief zu halten. Die meisten wissen gar nicht, welche Einschränkungen sie eingegangen sind.
Sie vermissen in dieser Thematik die Transparenz?
Daniel Schwendimann: Eindeutig. Den meisten Versicherungsnehmern ist nicht bewusst, dass sie eine Partnerpolice mit Werkstattbindung unterschrieben haben. Und dass demzufolge die Wahl einer anderen Werkstatt finanzielle Folgen haben kann – eben den erwähnten zusätzlichen Selbstbehalt von 500 Franken.
Versicherungen begründen die Vorteile von Partnernetzen und Schadensteuerung mit tieferen Reparaturkosten, effizienteren Abläufen, Ersatzmobilität und kontrollierten Qualitätsstandards. Aus Sicht des Automobilisten klingt das nachvollziehbar.
Daniel Schwendimann: Ich sehe das auch so, alles ist richtig, was Sie sagen. Klar ist auch, dass auf diesem Weg unqualifizierte Betriebe umgangen werden können. Dennoch: Seriöse und qualitativ vorbildlich arbeitende Werkstätten – man kennt sie in der Branche – sollten alle Schäden reparieren können. Kunden, die bei uns ein Auto kaufen, sollten nicht mit 500 Franken gebüsst werden, wenn sie bei uns reparieren lassen.
Ich weiss, dass Sie selbst versucht haben, mit weiteren Versicherungen eine Partnerschaft eingehen zu können. Woran sind die Verhandlungen gescheitert?
Daniel Schwendimann: Natürlich aus den üblichen Gründen. Man suche keine weiteren Partner, die Partner-Netzwerke seien voll. Aus unserer Sicht werden damit neue, junge, innovative und gut weitergebildete Garagenbetriebe automatisch ausgeschlossen. Das darf einfach nicht sein.
Sie sind Mitglied im Netzwerk «Certified First». Reicht diese Mitgliedschaft Ihrer Meinung nach, um einen Betrieb für gesteuerte Versicherungsaufträge zuzulassen?
Daniel Schwendimann: Eine gute Frage. Und eine wirklich ehrliche Antwort: Ja, das genügt vollauf. Wir werden regelmässig von unabhängiger Stelle geprüft und rezertifiziert. Damit ist sichergestellt, dass wir Qualität bieten und laufend alle nötigen Standards einhalten.
Sie fordern eine faire Auftragserteilung – natürlich unter Einhaltung der erforderlichen Standards seitens der Versicherungen. Wie soll ein solches Modell aussehen?
Daniel Schwendimann: Jeder geprüfte und seriöse Betrieb muss die Chance haben, sich für Aufträge qualifizieren zu können – halt eben nach den Qualitätsstandards und Vorgaben der jeweiligen Versicherung. Die meisten Kunden haben ihre Garage des Vertrauens. Weshalb sollte man sie davon wegsteuern?
Welche wirtschaftlichen Folgen hat die weit verbreitete Schadensteuerung für «Schwendi Cars»? Geht es Ihnen um sinkende Auslastung?
Daniel Schwendimann: Es geht überhaupt nicht um den Umsatz, wir sind sehr gut ausgelastet. Aber natürlich bedauern wir verlorene Aufträge. Und wir leiden, wenn Kunden von uns in andere Häuser gesteuert werden. Alles andere wäre ja nicht normal. Wir finden, dass man über diese Themen offen sprechen darf – und muss.
In Deutschland sind die Stundenansätze in letzter Zeit kontinuierlich gestiegen. Kann Ihrer Meinung nach die zunehmende Schadensteuerung eine Mitschuld daran haben?
Daniel Schwendimann: Aus unserer Sicht geht die Entwicklung klar in die falsche Richtung – und sie wird weiter zunehmen. Markenvertreter koppeln den Fahrzeugverkauf immer häufiger mit Versicherungs- und Partnerlösungen. Damit wird bereits beim Kauf gesteuert, wo ein späterer Schaden repariert wird. Deutschland zeigt, wohin diese Entwicklung führen kann: Trotz stärkerer Schadensteuerung sind die Stundenansätze im Carrosserie- und Lackbereich deutlich gestiegen. Neben höheren Lohn-, Energie- und Materialkosten erhöht auch die Schadensteuerung den Druck auf die Betriebe. Grosse Volumen werden zu vorgegebenen Konditionen gelenkt, kleinere Betriebe geraten unter Druck und die Marktkonzentration nimmt zu.
Befürchten Sie eine ähnliche Entwicklung in der Schweiz?
Daniel Schwendimann: Wir erwarten, dass sich diese Entwicklung bei uns ebenfalls verstärkt. Für uns ist deshalb klar: Schwendi Cars muss frühzeitig handeln, seine Unabhängigkeit sichern und sich langfristig wettbewerbsfähig positionieren.
Wie meinen Sie das?
Daniel Schwendimann: Ich spreche von einer Entwicklung, die weitreichende Folgen haben wird. Kleinere Carrosserie- und Lackierbetriebe werden zunehmend vom Markt ausgeschlossen, sie erhalten immer weniger Aufträge. Das verunmöglicht langfristig die besten Vorsätze, Lernenden einen guten Ausbildungsplatz anbieten zu können.
Was muss sich umgehend ändern?
Daniel Schwendimann: Mehr Transparenz ist nötig, es braucht fairen Wettbewerb. Die Versicherungen müssen ihre Kosten kontrollieren können, keine Frage. Aber es besteht auch die Pflicht, die Kundschaft über ihre Möglichkeiten und über allfällige Einschränkungen zu informieren. Jeder seriöse und zertifizierte Betrieb sollte dieselben Chancen haben, Aufträge zu bekommen. Entscheidend sein müssen Qualität, faire Preise und die Einhaltung der Sicherheitsstandards.