

Dennis Schneider (Text)
Chinas Autohersteller gewinnen Marktanteile und planen europäische Werke. Europas Politik reagiert mit Importbeschränkungen. Doch die entscheidende Frage reicht tiefer: Wer entwickelt die Autos, wer baut sie – und wer verdient daran?
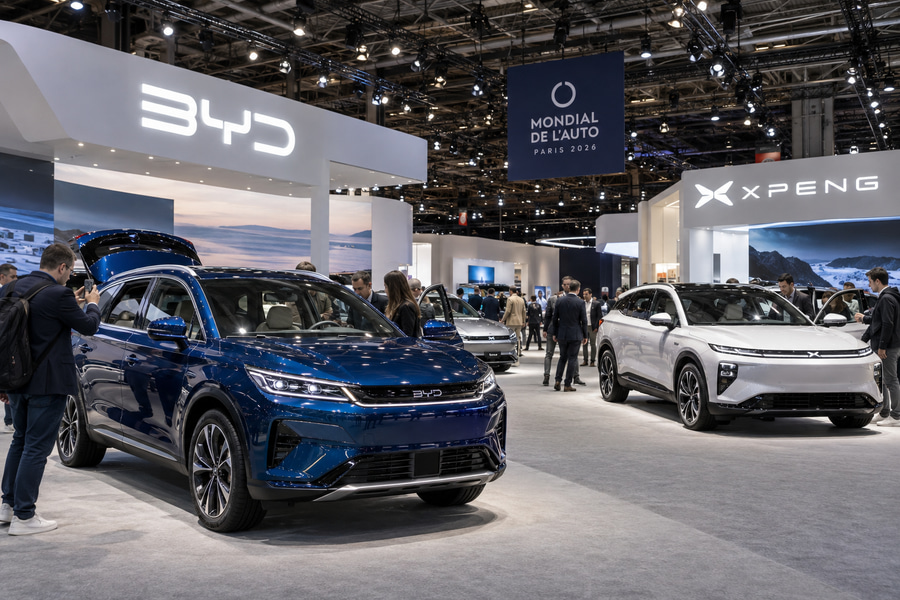
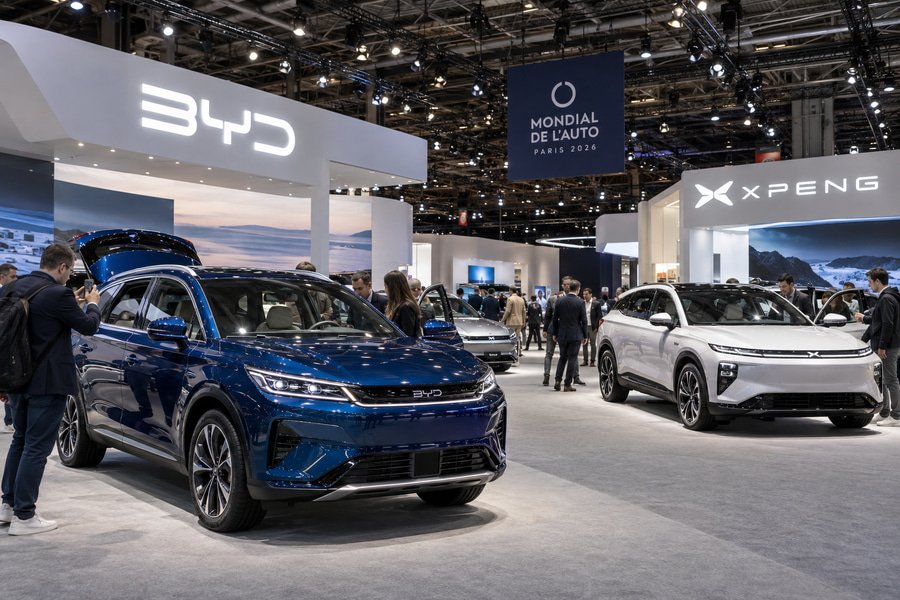
Europas Autoindustrie hat die Bühne aufgebaut. China nutzt sie. Rund 20 chinesische Marken sind am Pariser Autosalon 2026 vertreten, doppelt so viele wie 2024. Der vermeintliche Gast will inzwischen auch über die Werkhallen reden.
Wie beweglich die Konkurrenz ist, zeigt die Zollpolitik. Seit dem 30. Oktober 2024 gelten in der Europäischen Union (EU) endgültige zusätzliche Ausgleichszölle auf batterieelektrische Autos aus China, begründet mit wettbewerbsverzerrenden Subventionen. Klassische Plug-in-Hybride mit aufladbarer Batterie und Verbrennungsmotor waren davon ausgenommen. Chinesische Hersteller verstärkten daraufhin deren Export. Die Schranke stand, der Verkehr nahm einen anderen Weg.
Nach chinesischen Zolldaten stieg der Wert der Hybridexporte in die EU im ersten Halbjahr 2026 von 2,5 auf 7,5 Milliarden Dollar gegenüber dem Vorjahreszeitraum. Eine Verdreifachung des Warenwerts, nicht automatisch der Stückzahl.
Laut Analysten der US-Investmentbank Jefferies entfielen in den ersten acht Monaten 2026 rund 90 Prozent der chinesischen Hybridverkäufe in der EU auf die Hersteller BYD und Chery sowie MG, die Marke des chinesischen Autokonzerns SAIC.
Der europäische Automobilherstellerverband ACEA beziffert den Anteil chinesischer Marken am europäischen Plug-in-Hybrid-Markt im ersten Halbjahr 2026 auf 25 Prozent. Für 2024 nennt er noch 2 Prozent. Der Erfolg legt nahe, dass Preis, Ausstattung und Technik viele Käufer überzeugen. Eine pauschale Aussage über die Langzeitqualität lässt sich daraus allerdings nicht ableiten.
Die EU will deshalb auch Hybridimporte aus China begrenzen. Nach Angaben von Kommissionsvertretern vom 12. Oktober ist eine vierjährige Regelung vorgesehen: zunächst 350 000 Fahrzeuge jährlich, mit einer Erhöhung um jeweils 6 Prozent in den Folgejahren. Sie könnte Anfang Dezember beginnen; Einzelheiten der Umsetzung stehen noch aus.
Doch die Anbieter planen längst den nächsten Schritt. Der chinesische Autobauer Changan verhandelt über europäische Produktionsmöglichkeiten und strebt das erste hier gefertigte Auto Anfang 2027 an. BYD prüft ein Werk in Frankreich. Beides sind Vorhaben, keine gesicherten Produktionsstarts.
Der französische Hersteller Renault hält seinerseits eine Steigerung seiner Elektroautoproduktion in Frankreich um mindestens 50 Prozent innerhalb eines Jahres für möglich. Europa kann also reagieren. Entscheidend sind konkurrenzfähige Fahrzeuge und Produktionskosten. Zölle allein verbessern kein Angebot.
Wie dringlich das ist, zeigt der am 12. Oktober veröffentlichte Bericht des Herstellerverbands ACEA zum ersten Halbjahr 2026. Die EU-Neuzulassungen stiegen um 5,7 Prozent, die Personenwagenproduktion innerhalb der Union sank um 0,4 Prozent. Die Importe legten mengenmässig um 16,1 Prozent zu. Der Handelsüberschuss im Personenwagensektor schrumpfte um 34,2 Prozent auf 28,7 Milliarden Euro.
In diesem Zeitraum stammten nur noch 68 Prozent der in der EU verkauften Autos aus EU-Fertigung. Damit wurden 32 Prozent ausserhalb der Union produziert; China allein kam auf 9 Prozent. Diese Zahlen messen Produktionsstandorte, nicht Markenherkunft oder Wertschöpfung. Auch ein europäisches Logo kann auf einem importierten Auto sitzen.
Für die Schweiz gelten EU-Zölle und geplante Kontingente nicht automatisch. Veränderungen bei Produktion und Modellzuteilung können dennoch das hiesige Angebot beeinflussen.
Chinas Vorherrschaft ist damit nicht besiegelt. Aber sein industrieller Einfluss wächst. Europäische Werke chinesischer Hersteller könnten künftig sogar die EU-Herkunftsstatistik verbessern. Ob damit auch Europas Wertschöpfung und Entwicklungskompetenz wachsen, ist eine andere Frage. Eine Werkhalle in Europa ist noch keine Garantie dafür, dass Europa die Richtung bestimmt.