

Dennis Schneider (texte)
Les constructeurs chinois gagnent des parts de marché et projettent d’ouvrir des usines en Europe. Les responsables politiques européens réagissent par des restrictions à l’importation. Mais l’enjeu est plus profond : qui conçoit les voitures, qui les fabrique et qui en tire les bénéfices ?
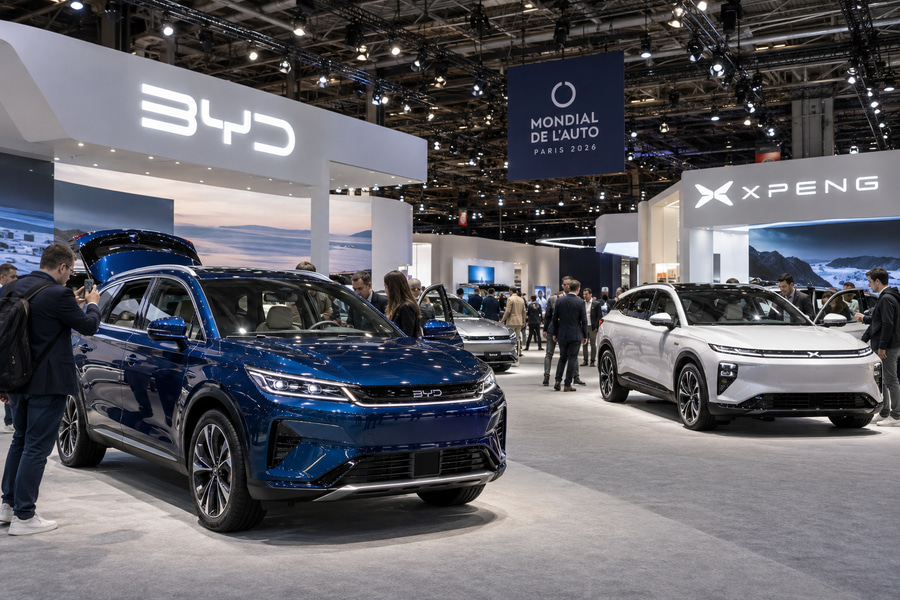
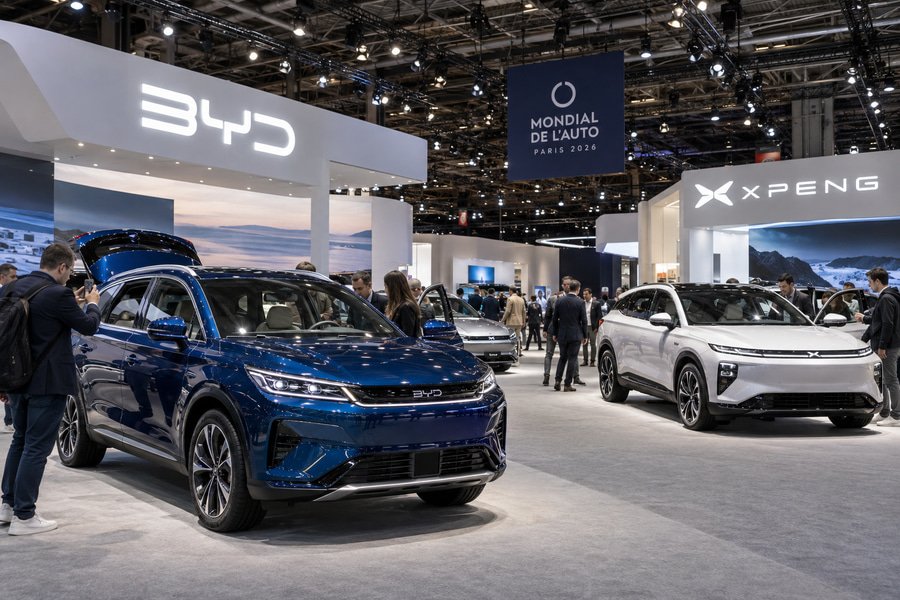
L’industrie automobile européenne a planté le décor. La Chine occupe la scène. Une vingtaine de marques chinoises sont présentes au Mondial de l’Auto 2026, à Paris, soit deux fois plus qu’en 2024. L’invité que l’on croyait de passage s’intéresse désormais aussi aux usines.
La politique douanière révèle la capacité d’adaptation de ces concurrents. Depuis le 30 octobre 2024, les voitures électriques à batterie importées de Chine sont soumises dans l’Union européenne (UE) à des droits compensateurs définitifs supplémentaires, motivés par des subventions faussant la concurrence. Les hybrides rechargeables classiques, qui associent une batterie rechargeable à un moteur thermique, en étaient exemptés. Les constructeurs chinois ont alors intensifié leurs exportations de ces modèles. La barrière était dressée ; les flux ont emprunté une autre voie.
Selon les données des douanes chinoises, la valeur des exportations de voitures hybrides vers l’UE a atteint 7,5 milliards de dollars au premier semestre 2026, contre 2,5 milliards un an auparavant. Un triplement en valeur, qui ne correspond pas nécessairement à un triplement du nombre de véhicules.
D’après les analystes de la banque d’affaires américaine Jefferies, quelque 90 % des ventes de voitures hybrides chinoises dans l’UE durant les huit premiers mois de 2026 revenaient à BYD, Chery et MG, marque du groupe automobile chinois SAIC.
L’Association européenne des constructeurs automobiles (ACEA) évalue à 25 % la part des marques chinoises sur le marché européen des hybrides rechargeables au premier semestre 2026, contre 2 % en 2024. Ce succès laisse penser que les prix, l’équipement et la technologie séduisent de nombreux acheteurs. Il ne permet toutefois pas de tirer une conclusion générale sur leur qualité à long terme.
L’UE entend donc également limiter les importations d’hybrides en provenance de Chine. Selon les indications données le 12 octobre par des représentants de la Commission européenne, un dispositif de quatre ans est prévu : un contingent initial de 350 000 véhicules par an, relevé de 6 % chaque année suivante. Il pourrait entrer en vigueur début décembre ; ses modalités d’application restent à préciser.
Les constructeurs préparent pourtant déjà l’étape suivante. Changan négocie des possibilités de production en Europe et vise la fabrication d’un premier véhicule sur le continent au début de 2027. BYD étudie l’implantation d’une usine en France. Deux projets dont la mise en production reste à confirmer.
De son côté, Renault estime possible d’augmenter d’au moins 50 % sa production de voitures électriques en France en l’espace d’un an. L’Europe a donc les moyens de réagir. Encore faut-il proposer des véhicules compétitifs, à des coûts de production qui le soient aussi. Les droits de douane, à eux seuls, n’améliorent pas l’offre.
Le rapport de l’ACEA consacré au premier semestre 2026, publié le 12 octobre, souligne l’urgence. Les immatriculations de voitures neuves dans l’UE ont progressé de 5,7 %, tandis que la production de voitures particulières au sein de l’Union a reculé de 0,4 %. Les importations ont augmenté de 16,1 % en volume. L’excédent commercial du secteur des voitures particulières s’est contracté de 34,2 %, à 28,7 milliards d’euros.
Sur cette période, seules 68 % des voitures vendues dans l’UE y avaient été fabriquées. Les 32 % restants provenaient de sites de production situés hors de l’Union ; la Chine représentait à elle seule 9 % du total. Ces chiffres décrivent les lieux de production. Ils ne renseignent ni sur l’origine des marques ni sur la valeur ajoutée. Une voiture importée peut parfaitement arborer un logo européen.
Les droits de douane de l’UE et les contingents envisagés ne s’appliquent pas automatiquement à la Suisse. Les changements dans la production et la répartition des modèles entre les marchés peuvent néanmoins influer sur l’offre helvétique.
La suprématie chinoise n’est donc pas acquise. Son influence industrielle s’étend néanmoins. Les usines européennes de constructeurs chinois pourraient même faire remonter la part des voitures produites dans l’UE. Reste à savoir si la valeur ajoutée et le savoir-faire en matière de conception progresseront eux aussi en Europe. Une usine sur le sol européen ne suffit pas à garantir que l’Europe garde la main.