
Par Heinz Schneider (interview) et Dennis Schneider (photo)
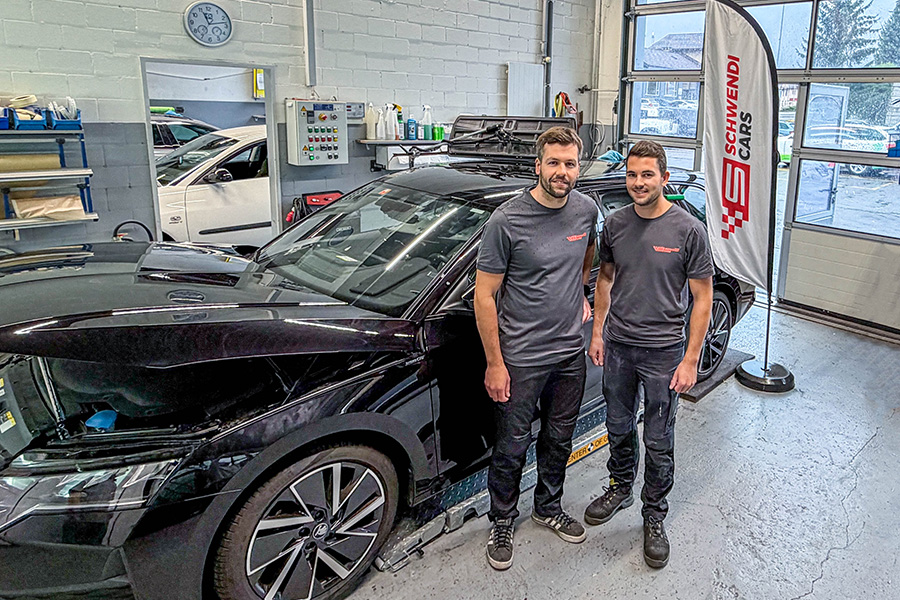
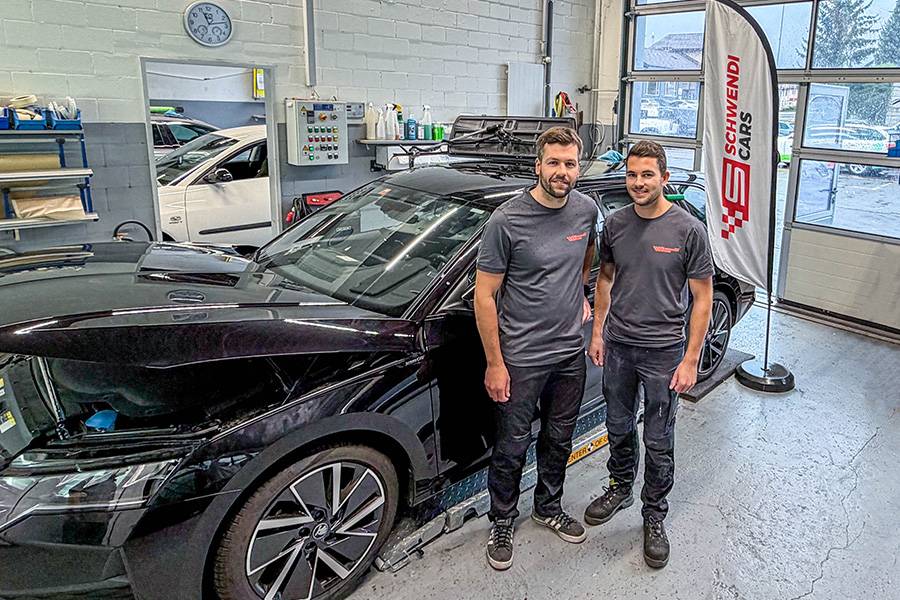
Trois frères, un rêve. Fils de garagiste, Stefan, Marcel et Daniel Schwendimann savaient déjà, lorsqu’ils étaient gamins, qu’ils aimeraient un jour diriger ensemble leur propre entreprise. En 2022, l’idée est devenue réalité: au 5, Sirnacherstrasse, à Aadorf (TG), ils ont trouvé l’adresse idéale pour installer leur société, Schwendi Cars GmbH.
Aujourd’hui, les trois frères vendent des véhicules neufs et d’occasion, réparent des voitures de toutes marques et disposent de leur propre département de carrosserie et de peinture. Leurs spécialistes interviennent également après des dégâts de grêle, de corrosion ou de parcage, ainsi que pour les réparations de vitrages et d’éléments en matière synthétique.
Presque depuis ses débuts, Schwendi Cars fait aussi partie du réseau « Certified First Switzerland ». La formation et le perfectionnement ont largement motivé cette adhésion. Mais un autre sujet, qui préoccupe de plus en plus la branche de la carrosserie, revêt au moins autant d’importance pour les trois Thurgoviens: le pilotage des sinistres.
Daniel Schwendimann, carrossier-tôlier CFC et conseiller à la clientèle diplômé au niveau fédéral, suit ce dossier de très près. Nous avons discuté avec lui de ce que signifie le pilotage des sinistres pour une entreprise indépendante, des opportunités qu’il peut offrir – mais aussi du moment où il commence à restreindre la liberté entrepreneuriale.
Monsieur Schwendimann, le pilotage des sinistres fait aujourd’hui partie intégrante du quotidien des garages et des carrosseries. Combien d’automobilistes disposent actuellement d’une police partenaire ou sont liés à un réseau de réparateurs imposé par leur assurance ?
Daniel Schwendimann : C’est vraiment très difficile à chiffrer. Nous ne découvrons qu’un client est lié à un garage partenaire que lorsqu’un véhicule accidenté arrive chez nous. Ou justement lorsqu’il n’arrive pas, parce que son propriétaire a déjà été redirigé vers un autre atelier.
Pour commencer, une petite question de définition: qu’entendez-vous concrètement par « pilotage des sinistres » et à quel moment du processus commence-t-il ?
Daniel Schwendimann : Pour nous, il s’agit de la coordination ciblée d’un sinistre, depuis sa déclaration jusqu’à la gestion de la réparation. Cela commence dès le premier contact, au moment où l’on décide comment et surtout où le véhicule sera réparé.
Je me souviens bien de l’époque où le pilotage des sinistres était encore évoqué avec une certaine prudence, avant d’être systématiquement développé par les assureurs. Où en sommes-nous aujourd’hui ?
Daniel Schwendimann : Les contrats conclus avec les entreprises partenaires vont encore beaucoup évoluer et se généraliser. On le voit déjà dans le domaine du bris de glace, ou avec l’introduction de suppléments de franchise destinés à orienter délibérément les clients vers certains ateliers.
Qu’entendez-vous par supplément de franchise ?
Daniel Schwendimann : Prenons l’exemple d’un dégât de parcage. Dans un cas concret, la franchise était de 200 francs. Comme la réparation aurait été effectuée dans une entreprise ne faisant pas partie du réseau partenaire, l’assuré – autrement dit le propriétaire du véhicule – aurait dû payer 500 francs supplémentaires.
Il s’agit donc d’un cas que vous avez réellement rencontré dans votre entreprise ?
Daniel Schwendimann : Exactement. Le client avait une grande confiance en nous et souhaitait donc nous confier la réparation. Mais les 500 francs supplémentaires ont fini par peser trop lourd dans la balance. Il a choisi un atelier partenaire de son assurance. Par la suite, à ma connaissance, il a toutefois modifié sa police.
Mais soyons francs: un assuré devrait tout de même savoir à l’avance ce que prévoit son contrat.
Daniel Schwendimann : Vous avez peut-être raison. Mais, dans notre métier, nous devons composer avec la réalité. Et celle-ci est claire: les automobilistes les plus jeunes, en particulier, souscrivent désormais souvent leur assurance en ligne. C’est rapide, simple et pratique. Or, dans bon nombre de ces polices en ligne, où le client cherche avant tout à obtenir la prime la plus basse possible, l’option imposant un réseau de garages est présélectionnée précisément pour réduire la prime. Beaucoup ne savent même pas quelles restrictions ils ont acceptées.
Vous estimez donc qu’il manque de transparence ?
Daniel Schwendimann : Clairement. La plupart des assurés ne réalisent pas qu’ils ont souscrit une police partenaire avec un choix limité du réparateur. Et ils ne savent pas non plus que se rendre dans un autre garage peut avoir des conséquences financières – par exemple les 500 francs de franchise supplémentaire dont nous venons de parler.
Les assureurs justifient leurs réseaux partenaires et le pilotage des sinistres par des coûts de réparation plus bas, des processus plus efficaces, une mobilité de remplacement garantie et des standards de qualité contrôlés. Du point de vue de l’automobiliste, cela paraît plutôt logique.
Daniel Schwendimann : Je suis d’accord. Tout ce que vous dites est juste. Il est également clair qu’un tel système permet d’écarter les entreprises insuffisamment qualifiées. Mais les ateliers sérieux, connus dans la branche pour la qualité exemplaire de leur travail, devraient eux aussi pouvoir réparer tous les sinistres. Un client qui achète sa voiture chez nous ne devrait pas être pénalisé de 500 francs simplement parce qu’il souhaite également la faire réparer chez nous.
Je sais que vous avez vous-même tenté de conclure des partenariats avec d’autres assurances. Pourquoi les discussions n’ont-elles pas abouti ?
Daniel Schwendimann : Pour les raisons habituelles, bien sûr. On nous répond qu’aucun nouveau partenaire n’est recherché et que les réseaux sont complets. De notre point de vue, cela signifie que de jeunes entreprises innovantes, modernes et bien formées sont automatiquement tenues à l’écart. Ce n’est tout simplement pas acceptable.
Vous êtes membre du réseau « Certified First Switzerland». Selon vous, cette appartenance suffit-elle pour qu’une entreprise puisse obtenir des réparations pilotées par les assurances ?
Daniel Schwendimann : Bonne question. Et je vais vous répondre très franchement: oui, largement. Nous sommes régulièrement contrôlés et recertifiés par un organisme indépendant. Cela garantit que nous fournissons un travail de qualité et que nous respectons en permanence l’ensemble des standards requis.
Vous demandez donc une attribution équitable des mandats, naturellement à condition de respecter les exigences des assureurs. À quoi pourrait ressembler un tel modèle ?
Daniel Schwendimann : Toute entreprise sérieuse et contrôlée doit pouvoir avoir la possibilité de se qualifier pour obtenir des mandats, en respectant bien entendu les standards de qualité et les prescriptions de chaque compagnie d’assurance. La plupart des clients ont un garage en qui ils ont confiance. Pourquoi faudrait-il les en détourner ?
Quelles sont les conséquences économiques de la généralisation du pilotage des sinistres pour Schwendi Cars ? Craignez-vous une baisse du taux d’occupation ?
Daniel Schwendimann : Il ne s’agit absolument pas de chiffre d’affaires. Nous avons beaucoup de travail. Mais, évidemment, nous regrettons chaque mandat perdu. Et lorsque l’un de nos clients est dirigé vers une autre entreprise, cela nous touche. Le contraire serait plutôt étrange. Nous estimons qu’il faut pouvoir parler ouvertement de ces sujets – et même qu’il est nécessaire de le faire.
En Allemagne, les tarifs horaires ont continuellement augmenté ces dernières années. À votre avis, le développement du pilotage des sinistres porte-t-il une part de responsabilité dans cette évolution ?
Daniel Schwendimann : À nos yeux, l’évolution va clairement dans la mauvaise direction – et elle va encore s’accentuer. Les représentants de marques associent de plus en plus souvent la vente d’un véhicule à une solution d’assurance et à un réseau partenaire. Autrement dit, dès l’achat du véhicule, on détermine déjà où un futur sinistre sera réparé. L’Allemagne montre où cette évolution peut mener: malgré un pilotage des sinistres plus poussé, les tarifs horaires ont fortement augmenté dans les secteurs de la carrosserie et de la peinture. Les salaires, l’énergie et les matériaux coûtent davantage, certes. Mais le pilotage des sinistres augmente lui aussi la pression sur les entreprises. D’importants volumes de travail sont orientés vers certains réparateurs à des conditions prédéfinies, les petites structures se retrouvent sous pression et la concentration du marché s’accentue.
Craignez-vous une évolution similaire en Suisse ?
Daniel Schwendimann : Nous nous attendons à ce que cette tendance se renforce également chez nous. Pour nous, une chose est donc claire: Schwendi Cars doit agir suffisamment tôt, préserver son indépendance et se positionner de manière compétitive sur le long terme.
Que voulez-vous dire exactement ?
Daniel Schwendimann : Je parle d’une évolution qui aura des conséquences considérables. Les petites entreprises de carrosserie et de peinture risquent d’être progressivement écartées du marché et de recevoir toujours moins de mandats. À long terme, cela peut même rendre impossible la volonté d’offrir de bonnes places de formation aux apprentis.
Que faudrait-il changer sans attendre ?
Daniel Schwendimann : Il faut davantage de transparence et une concurrence équitable. Que les compagnies d’assurance doivent maîtriser leurs coûts, cela ne fait aucun doute. Mais elles ont également le devoir d’informer clairement leurs clients sur les possibilités qui s’offrent à eux et sur les éventuelles restrictions de leur contrat.
Toute entreprise sérieuse et certifiée devrait avoir les mêmes chances d’obtenir des mandats. Les critères déterminants doivent rester la qualité du travail, des prix équitables et le respect des normes de sécurité.